Aclara tus objetivos, corta gastos donde sea necesario y comienza a ahorrar ya, incluso si sientes que tu presupuesto está muy ajustado.
Aspectos importantes a considerar:
Leer mas Cómo hacer un presupuesto
- Para empezar a ahorrar dinero necesitas adquirir ciertos hábitos, como llevar un registro de tus gastos, fijarte objetivos y programar tus ahorros.
- Utiliza la regla 50/30/20 para ayudarte a establecer tu presupuesto y fija metas de ahorro en función de tu cronograma: a corto, mediano o largo plazo.
- Invertir no tiene que ser aterrador: los RRSP, las cuentas de ahorro fiscal (TFSA), los certificados de inversión garantizados (GIC) y los fondos mutuos son formas fáciles para principiantes de hacer crecer sus ahorros.
- Los gastos diarios pueden aumentar rápidamente, pero hay formas inteligentes de reducir costos, sin eliminar la diversión y la alegría de tu vida.
- La administración de la deuda, los fondos de emergencia y las estrategias para reducir el gasto completan su plan y le permiten aumentar sus ahorros poco a poco.
En tiempos económicamente difíciles, ahorrar dinero puede parecer como tratar de acertar a un objetivo en movimiento. Pero es más importante que nunca empezar a ahorrar – y crear un poco de margen de maniobra financiera.
En esta guía te mostramos cómo empezar para que puedas gastar de forma más inteligente, establecer metas realistas (¡que realmente puedas cumplir!) y encontrar una forma de ahorrar que se ajuste a tu vida, incluso cuando la economía no esté de tu lado.
Leer mas 6 errores con la tarjeta de crédito cuando la recibes por primera vez que casi siempre cometen
Aplícate al máximo en el uso de técnicas de gestión monetaria.
Para ahorrar dinero, sobre todo en tiempos difíciles, lo primero es ponerse las finanzas en orden. Piensa en ahorrar como cortar gastos, pero en realidad se trata más de crear un sistema que te permita ser constante y ahorrar dinero de manera efectiva. No hace falta que sea elegante, sino que basta con un marco básico que te ayude a orientar tu dinero hacia donde lo necesites.
Leer mas Cómo empezar a ahorrar para emergencias
Una forma fácil de empezar a crear ese sistema es seguir la regla 50/30/20. Intenta gastar alrededor del 50% de tus ingresos en necesidades y el 30% en deseos, y luego el 20% restante para ahorros o deudas.
Este tipo de estructura simple puede ayudarle a crear el corazón de su plan financiero. Claro que un plan funciona mejor si cuentas con los hábitos para respaldarlo. Para que tu plan funcione en la vida real, diseña tu sistema en torno a estos cuatro hábitos clave de una gestión eficaz del dinero:
- Lleva un registro de tus gastos: Saber en qué realmente gastas te ayuda a descubrir pequeñas fugas o patrones de gasto y te permite ver qué funciona (y qué no).
- Presupuesto: Utilice una herramienta como Scotia Smart Money by Advice+, disponible en la aplicación móvil de Scotia, para establecer un presupuesto mensual y planear cuánto se gasta en lo esencial, en extras y en ahorros.
- Automatizar: Las herramientas inteligentes de ahorro de Scotia — Págate a ti mismo primero y Buscador de ahorros — te ayudan a poner el ahorro en piloto automático. Estas herramientas pueden ayudarte a alcanzar tus metas moviendo automáticamente pequeñas cantidades de dinero a tu cuenta de ahorros (necesitarás tener tanto una cuenta de cheques elegible de Scotiabank como la Cuenta de Ahorros Money Master).
- Revisión: Dedica un tiempo cada mes a revisar tu progreso y ajustar tu presupuesto y tus objetivos.
Establecer y lograr metas financieras
Una vez que tengas un sistema en marcha, tu siguiente paso es descubrir qué quieres que haga. Las metas financieras pueden llevar la gestión del dinero más allá de una rutina y motivar aún más tu impulso para ahorrar. No importa si quieres ahorrar 5000 rápido o tienes una compra importante en mente, tener un objetivo claro para tu sistema hace que ahorrar parece factible.
Ayuda pensar en tus metas de ahorro en términos de plazos:
- Metas a corto plazo: Son metas que quieres lograr en unas pocas semanas o meses, como ahorrar rápidamente esos 1,000 o ponerte al día con una factura vencida. Una táctica útil para objetivos a corto plazo es la regla de ahorro de 30 días, cada vez que se sienta tentado a hacer una compra no esencial espere 30 días. Si después de 30 días todavía lo quieres, cómpralo. Pero si no lo haces, en su lugar transfiere el dinero que habrías gastado a tu cuenta de ahorros.
- Objetivos a mediano plazo: un plan de ahorro mensual constante funciona bien con este tipo de objetivo, que podría tardar varios meses o unos pocos años, junto con transferencias automáticas para mantenerte en el camino. Ejemplos incluyen cambiar tu coche o ahorrar para una boda.
- Metas a largo plazo: Estas incluyen un pago inicial para una casa, la educación postsecundaria de sus hijos o ahorros para la jubilación. Los objetivos de largo plazo necesitan tanto tiempo como disciplina, y se armonizan mejor con opciones tales como una cuenta de ahorros con intereses elevados, un Plan de Ahorro para la Jubilación Registrado (RRSP), un Plan de Ahorro para la Educación Registrado (RESP) o una Cuenta de Ahorro Libre de Impuestos (TFSA).
¿No sabes cuánto tienes que ahorrar para lograr tu meta? Intenta trabajar hacia atrás: Divide la cantidad total de dinero que necesitas en objetivos más pequeños, mensuales o semanales, y luego construye tus ahorros a partir de ahí. A fin de cuentas lo que importa no es cuánto ahorres, sino dar a tu dinero un propósito claro y un horizonte para lograrlo.
Estrategias de inversión para novatos
Ya sabes cuáles son tus objetivos, ahora bien ¿cómo piensas llegar a ellos? Invertir es una de las mejores maneras de hacer crecer tus ahorros con el tiempo. Cuando inviertes, tu dinero acumula intereses o rendimientos y crece con el paso de los años. ¿Lo mejor? No hace falta tener mucho dinero ni experiencia para comenzar, únicamente las herramientas adecuadas y constancia.
Algunas de las opciones de inversión más populares para los principiantes son:
- RRSP: Un programa que te permite ahorrar para la jubilación. Uno de los principales beneficios de un plan de ahorro para la jubilación (RRSP) es que aplaza el pago de impuestos sobre el dinero que deposita y sobre cualquier ganancia que obtenga de la inversión, hasta muchos años más tarde cuando retire su dinero para la jubilación.
- TFSA: Puedes utilizarlo para ahorrar para la jubilación o para muchos otros objetivos, porque a diferencia de un RRSP, puedes retirar fondos cuando quieras sin penalizaciones. El mayor beneficio de una cuenta de ahorros libre de impuestos (TFSA) es que puedes hacer crecer tu dinero en ella sin impuestos. Una TFSA es una cuenta registrada que puede albergar una variedad de productos de ahorro e inversión, tales como efectivo, GICs y fondos mutuos, dentro de su estructura.
- Certificados de Inversión Garantizada (CIG): Los CIG son similares a las cuentas de ahorro, en cuanto a que permiten ganar intereses sobre el dinero invertido, sin el riesgo de perder la inversión original. Por lo general, la forma en que funcionan los GIC es que usted acepta dejar su dinero en ellos por un período de tiempo fijo a cambio de ganar intereses. Las instituciones financieras ofrecen GICs con diferentes plazos (algunos hasta 10 años), por lo que puede elegir el que mejor se ajuste a sus objetivos de inversión. También hay algunos tipos de GIC que son adecuados para el ahorro a corto plazo, tales como los GIC rescateables en efectivo o personales, porque tienes la flexibilidad de rescatar tu dinero en cualquier momento.
- Fondos mutuos: Un fondo mutuo es un tipo de inversión en el cual un gestor profesional utiliza el dinero aportado por varios inversores para invertir en una diversidad de valores, tales como acciones, bonos, instrumentos del mercado monetario a corto plazo u otros.
Cada uno de estos instrumentos de inversión puede desempeñar un papel diferente en su plan financiero, y usted puede combinar sus opciones de acuerdo con sus objetivos, su horizonte temporal y su nivel de comodidad. Si está cerca de la jubilación, opciones como los certificados de inversión garantizados (GIC) ofrecen mayor estabilidad y menor riesgo. Si estás buscando ingresos pasivos, los fondos mutuos pueden ayudarte a que tu dinero crezca con un mínimo esfuerzo por tu parte.
Es la clave? Comienza de a poco, sé constante y deja que tu dinero trabaje para ti.
Consejos para ahorrar dinero y reducir los gastos diarios
¿Te preguntas cómo ahorrar dinero en la vida diaria? A menudo la respuesta está en las pequeñas cosas. Presta atención a los aspectos de tu rutina que están silenciosamente consumiendo tu presupuesto, ya que estos son generalmente los lugares más fáciles para comenzar a ahorrar. Puede que no parezca mucho, pero todo puede sumar antes de lo que piensas.
Técnicas de compra
Una de las cosas más fáciles de hacer para gastar de más es comprar comestibles, pero unos pocos cambios pequeños en cómo planificas y compras pueden hacer grandes ahorros. ¿Podrías intentar:
- Preparar tus comidas a partir de lo que ya tienes en la nevera y en los armarios
- Ten en cuenta las ventas semanales de tu supermercado antes de crear tu lista de la compra
- Tejerte de tu lista para evitar comprar por impulso
- Usa apps de supermercado online que vayan haciendo un cálculo de lo que vas comprando para que no os paséis de vuestro presupuesto.
- Compra al por mayor, cuando puedas, los artículos que más usas.
Costes de los servicios públicos
Tus facturas de servicios públicos pueden parecer inalterables, pero por lo general puedes hacer algunos pequeños ajustes para reducir el total. Ejemplo:
- Ajuste la temperatura de su termostato a algo más fresco (o más cálido) según la época del año, pero que siga siendo agradable.
- Apague los aparatos eléctricos y los cargadores cuando no se utilicen.
- Cambie las lámparas incandescentes por lámparas LED
Utiliza el ciclo de lavado en agua fría para tus prendas. - Si tiene tarifas horarias, dedique las tareas que consumen más energía a las horas valle.
- Pregunta a tus operadores de telefonía móvil e internet sobre promociones, descuentos por fidelidad o paquetes.
Recortes del gasto recreativo
En cosas como entretenimiento o comida para llevar, no es necesario que renuncies a la diversión o al sabor. Unos pocos cambios pueden marcar mucho y no vas a sentir que estás perdiendo nada. Por ejemplo, puedes:
- Cambia una de tus noches mensuales de fiesta por una opción gratuita o de bajo costo, como un evento comunitario.
- En vez de salir a cenar, invita a tus amigos a comer todos juntos o organiza una noche de cine en casa.
- Cambie su membresía de gimnasio de pago por entrenamientos en línea gratuitos.
- Revisa las apps que tienes en tu biblioteca para libros electrónicos, películas y recursos de aprendizaje digital.
- Organiza los menús de la semana para evitar caer en la tentación de pedir platos preparados fuera de casa.
Ahorros en transporte
Los gastos en combustible, estacionamiento y transporte público pueden llegar a ser muy elevados, pero realizar algunos pequeños cambios en tus hábitos de movilidad puede tener un impacto significativo. Pon por consideración:
- Ir a pie o en bicicleta para los trayectos más cortos
- Viajar en coche con compañeros de trabajo o amigos
- Utilizar el transporte público cuando sea más eficiente
- Organizar los recados para hacerlos todos en una sola ida
- Comprobar descuentos o abonos para los usuarios habituales de los transportes públicos
Servicios de transmisión bajo suscripción
Para la mayor parte de las personas, las suscripciones mensuales de entretenimiento son ya una realidad. Sin embargo, si no tienes cuidado puedes terminar gastando una fortuna en apps que ni siquiera estás utilizando. Una revisión regular puede reducir sus costos y:
- Elimina cualquier suscripción que no hayas utilizado en el último mes.
- Paga los servicios uno por uno, cambiando de plataforma con frecuencia.
- Prueba gratis, pon recordatorios para cancelar antes de que se renueven.
- Compruebe si existen descuentos para estudiantes o planes familiares con los que usted pueda estar dentro de los requisitos.
- Gastos de la familia y de los niños
Gastos de la familia y de los niños
Los niños traen mucha alegría, pero los costos de criarlos pueden acumularse rápidamente. Sin embargo, ahorrar dinero como padre no tiene por qué significar decir que no constantemente. Puedes:
- Compra ropa y juguetes de segunda mano (o acepta donaciones)
- Opta por menos actividades extracurriculares, pero que sean más significativas, para que no gastes de más en actividades que no les gustan.
Aprovecha los descuentos para estudiantes y los recursos escolares gratuitos al máximo. - Separe los beneficios o créditos gubernamentales relacionados con los niños en su propia cuenta.
- Planifica comidas y refrigerios en lugar de depender de los alimentos enlatados y procesados, que son más caros.
Gestiona tu deuda
Pagar deuda puede no sentirse como ahorrar, pero definitivamente lo es. Aquí te explico el porqué: Cada vez que pagas un dólar de deuda, estás ahorrando intereses. Eso da como resultado pagos más bajos, lo que deja dinero disponible para guardar.
Aquí tienes algunas medidas inteligentes para la gestión de la deuda que deberías considerar:
Refinancia o consolida préstamos: Esta estrategia puede ayudarle a reducir sus pagos mensuales y/o asegurar una tasa de interés más baja.
- Primero aborda la deuda con mayor interés: Una buena estrategia para pagar las tarjetas de crédito es pagar primero las tarjetas con más intereses.
- Busca descuentos para estudiantes y otras oportunidades de ahorro: con frecuencia puedes encontrar descuentos en cosas como transporte, software o membresías.
- Automatiza tus pagos. Te ayuda a prevenir cargos por mora y a mantenerte al día con tu plan de pago.
¿Te interesa saber más sobre cómo pagar tu deuda? Lea nuestra guía de estrategias para pagar sus deudas.
Vivir con sencillez: Cómo aumentar tus ahorros
Vivir con frugalidad suele tener mala prensa, pero no implica vivir con poco ni eliminar toda la alegría de tu vida. Es gastar de una forma más inteligente y con más intención, para que puedas poner tu dinero donde realmente sea necesario.
Puedes comenzar modificando un poco tus hábitos de gasto. Aquí hay algunas formas de gastar menos y vivir bien:
- Compra de segunda mano cuando tenga sentido (por ejemplo, muebles o ropa).
- Cocina más en casa, incluyendo cocinar con anticipación para tener comidas fáciles en tu congelador para esas noches ocupadas.
- Usa tarjetas de crédito o aplicaciones que te den reembolso en efectivo o recompensas en cosas que comprarías de todas formas.
- Ofrece productos que ya no necesitas en mercados virtuales o intercambios de barrio.
- Busca un trabajo adicional, como trabajo freelance, cuida mascotas o vende productos hechos a mano en línea, para conseguir un ingreso extra.
- No derroches tu reembolso de impuestos: úsalo para pagar deudas o aumentar tus ahorros.
Frugal no es lo mismo que barato, sino inteligente, porque los pequeños cambios realmente se suman.
Construyendo un fondo de emergencia
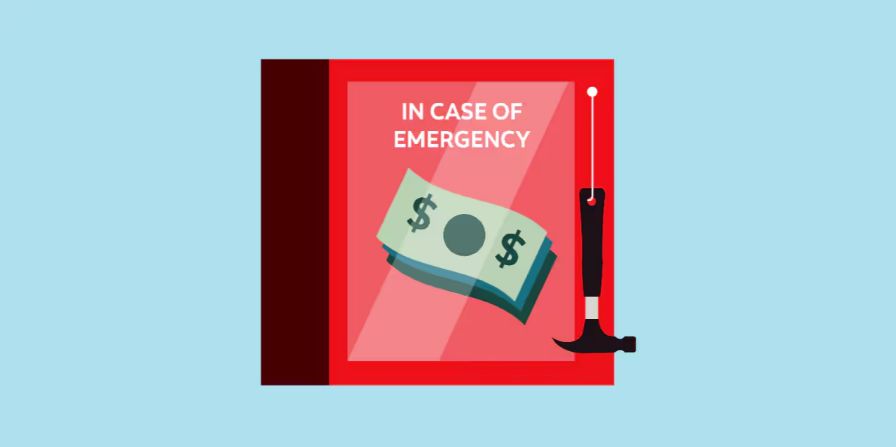
Con los costos en aumento y la incertidumbre económica, tener un fondo de emergencia es un plan de respaldo que importa más ahora que nunca. Los ahorros de emergencia son exactamente lo que su nombre indica: es dinero que has apartado específicamente para cualquier cosa inesperada que la vida te pueda traer.
No toques tu fondo de emergencia a menos que sea estrictamente necesario, pero cuando se presente la situación, será probablemente uno de tus recursos más efectivos para librarte de las deudas en una emergencia.
¿Tu fondo de emergencia, un buen lugar para empezar? Una cuenta para ahorrar. Te da seguridad y poco riesgo para dejar tu dinero, genera intereses y sigue estando a tu disposición. Una cuenta de ahorro de alta rentabilidad puede ser una buena opción para tu fondo de emergencia.
Pero no te estreses si no puedes ahorrar mucho en tu fondo de emergencia de inmediato. Empieza por una meta realista, como $ 000 o lo suficiente para dos semanas de gastos, y luego configura una transferencia regular y automática, para que tu fondo crezca silenciosamente en segundo plano, sin tener que pensar en ello.
En fin
Con aranceles, aumentos de precios y problemas en la cadena de suministro de por medio, es probable que ya estés sintiendo el impacto en tu bolsillo. Pero cuando es difícil saber qué nos espera en el futuro, es todavía más importante ahorrar. Recuerda, la estrategia de ahorro que mejor funcione para ti es la mejor.
Ultimas Entradas Publicadas
Las mejores aplicaciones de entrega de comida en Montreal
Asesoramiento financiero para adultos jóvenes.
¿Qué es una cuenta de ahorro libre de impuestos para compradores de vivienda por primera vez?
¿Qué es un buen puntaje de crédito?
9 consejos para ayudarte a pasar esta temporada navideña de manera inteligente
Administrar el costo de vida en Canadá

¿Eres financieramente compatible?
Guía completa para comprar tu primera casa
Ideas de regalos de última hora para todos tus seres queridos