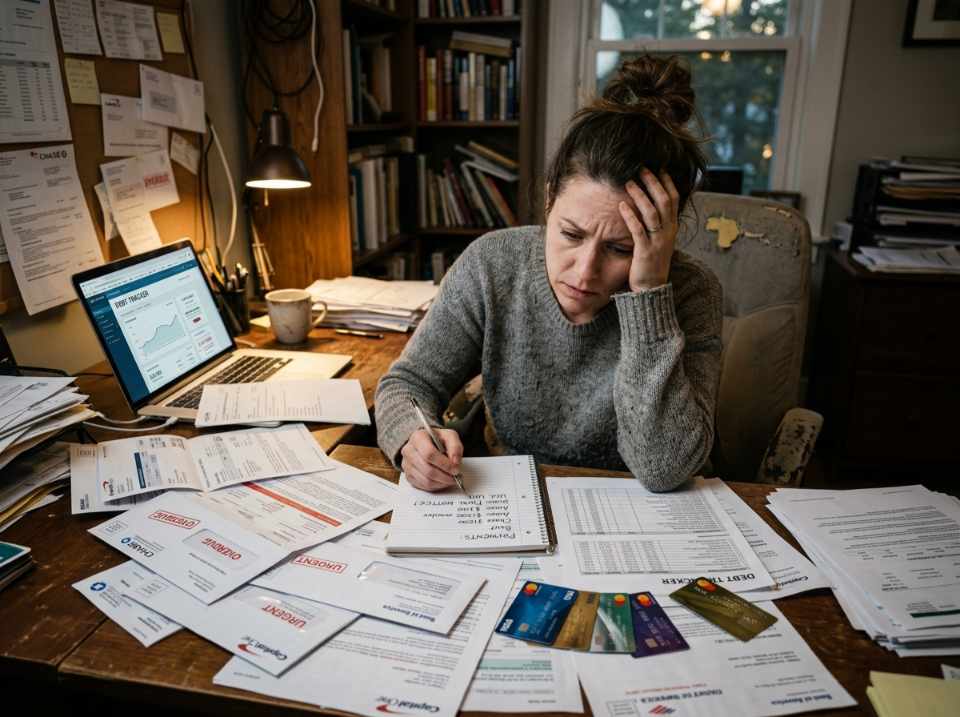
Consolidar la deuda de tu tarjeta de crédito puede ayudarte a simplificar tus pagos mensuales. Por desgracia, hay algunas cosas que pueden descarrilar tu progreso.
Si usted está pensando en consolidar sus deudas de tarjetas de crédito, los expertos de Accredited Debt Relief enumeran cinco errores que debe evitar.
Leer mas El Método de la Cascada de Deuda: Acelerando tu línea de tiempo de pago
1. No modificar sus hábitos financieros y adquirir nuevas deudas.
Consolidar la deuda no resolverá el problema si los patrones de gasto permanecen inalterados. Tomar nuevos saldos mientras pagas los que tienes puede destrozar tu progreso rápidamente.
Si has estado dependiendo del crédito para cubrir tus déficits, es el momento de reevaluar tu presupuesto. Verifique que los gastos necesarios, como su pago de consolidación, puedan ser cubiertos con ingresos en lugar de préstamos adicionales.
Leer mas 10 formas legítimas de ganar dinero en línea para principiantes
2. Transformación de las deudas no garantizadas en deudas garantizadas
No haga de la deuda no garantizada deuda garantizada. Las tarjetas de crédito no cuentan con garantía, pero algunos préstamos para consolidar deudas sí exigen que ofrezcas propiedades como garantía, tal como tu casa o tu auto.
Como el préstamo está respaldado por un activo, los prestamistas pueden embargar esa propiedad si usted incumple. Los préstamos garantizados pueden tener una tasa de interés más baja, pero aumentan su riesgo financiero de forma considerable. En el peor de los casos, podrías perder tu casa o vehículo en un tiempo ya difícil de finanzas.
Leer mas Ideas de startups: negocios de bajo costo que puedes empezar ahora
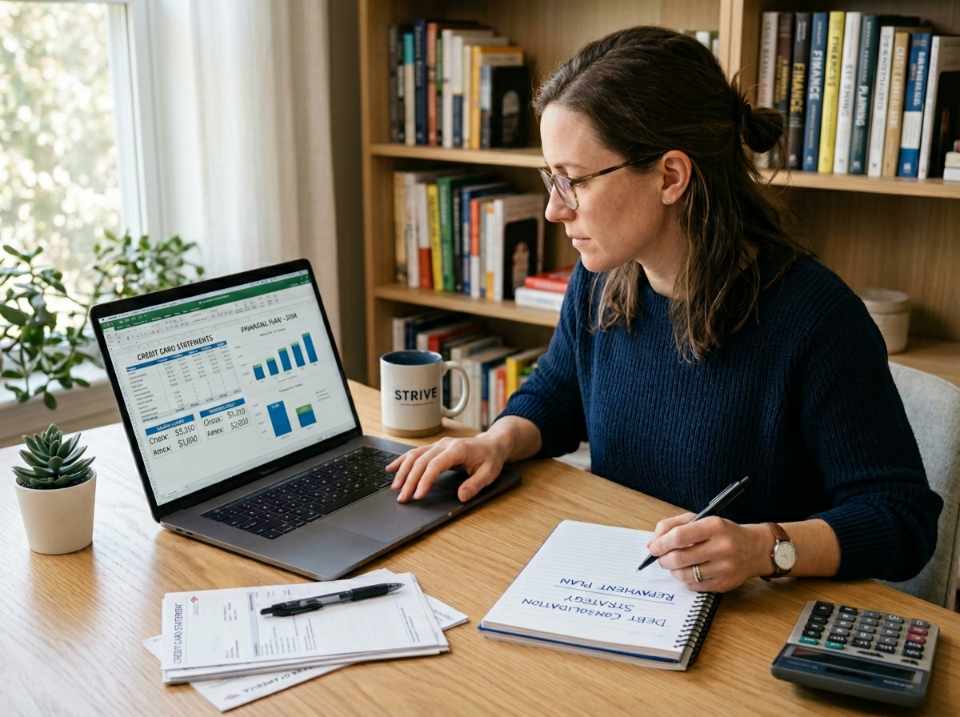
3. Suponer pagos mínimos demasiado altos
Elija un plazo de amortización con un pago mensual que se ajuste cómodamente a su presupuesto, idealmente menor que lo que pagaba antes. Un plazo más corto o una tasa de interés baja pueden parecer atractivos, pero los pagos más altos requeridos pueden afectar sus finanzas.
Si la obligación mensual es demasiado agresiva, existe el riesgo de incumplir y menoscabar el propósito de consolidar en primer lugar.
4. Condiciones del préstamo que no te harán ahorrar dinero
La consolidación de deuda puede adoptar diversas formas, pero si opta por un préstamo de consolidación, este debería hacer que sus condiciones de pago sean mejores, no solamente combinar saldos. Busca una tasa de interés más baja que el promedio de tus deudas existentes y un pago mensual que se ajuste cómodamente a tu presupuesto.
Si la tasa de interés es similar a la que pagabas antes, o si el plazo de pago es demasiado largo o demasiado corto, es posible que termines pagando más con el tiempo. Un plazo más largo puede reducir su pago mensual, pero puede aumentar significativamente el total de intereses que paga.
Para que un préstamo de consolidación valga la pena, debe disminuir los costos generales y hacer que el pago sea más manejable.
5. No explorar todas tus opciones (solo préstamos)
Antes de consolidar la deuda de su tarjeta de crédito, tómese el tiempo para comprender todas las opciones disponibles, no sólo los préstamos de consolidación. Las opciones pueden ser tarjetas de transferencia de saldo o programas de consolidación de deuda, dependiendo de su situación financiera.
Si tienes dificultades con los pagos o tienes una puntuación de crédito más baja, es especialmente importante explorar alternativas. Es posible que no cumpla con los requisitos para un préstamo con condiciones favorables, o que el pago mensual requerido sea más de lo que puede pagar de manera realista.
Pesar los pros y los contras de cada opción puede ayudarle a asegurarse de que elija una solución adecuada para su presupuesto y objetivos financieros a largo plazo, en lugar de comprometerse con un préstamo que cree nuevas tensiones financieras.
Preguntas más frecuentes sobre Consolidación de Deuda
¿Es posible consolidar deudas cuando se tiene una mala historial crediticio?
Sí, pero puedes tener menos opciones. Los préstamos tradicionales de consolidación de deuda generalmente requieren un crédito de regular a bueno para calificar para tasas de interés favorables. Si tiene una puntuación de crédito justa o baja (669 o menos), los prestamistas pueden ofrecerle tasas de interés más altas, pedirle un codeudor o rechazar su solicitud por completo.
En algunos casos la tasa de interés que ofrecen puede ser tan alta que la consolidación no te ahorra dinero.
Si tiene problemas con su crédito, puede que quiera considerar otras opciones como:
- Programas de reunificación de deuda
- Planes de manejo de deuda por medio de agencias de asesoramiento crediticio sin fines de lucro
- Negociar planes de pagos directamente con los acreedores
Antes de aceptar cualquier préstamo, compare el costo total de reembolso y el pago mensual para asegurarse de que realmente mejora su situación financiera.
¿Siempre es un préstamo la consolidación de deuda?
No. La consolidación de deuda puede incluir préstamos personales, transferencias de saldo de tarjetas de crédito, planes de manejo de deuda y programas de consolidación de deuda. Un préstamo es una opción, pero no la única.
¿Cuánto es el costo de consolidación de deuda?
Los costos dependen del tipo:
- Los préstamos pueden tener comisiones de origen e intereses.
- Las transferencias de saldo suelen tener una comisión del 3% al 5% por transferencia.
- Los planes de gestión de deuda por lo general cobran pequeñas tarifas de establecimiento y de administración mensual.
- Los programas de consolidación de deuda suelen tener tarifas basadas en el éxito, que son un porcentaje de la deuda inscrita.
Siempre comparé el costo total de reembolso, no sólo el pago mensual.
¿Cuáles son los errores más graves que se deben evitar al consolidar la deuda de tarjetas de crédito?
Los cinco errores más comunes son:
- Usar tarjetas de crédito o pedir nuevas deudas después de la consolidación
- Deuda no garantizada en deuda garantizada arriesgada
- Escoger pagos mensuales que en realidad no te puedas permitir
- Aceptar condiciones del préstamo que aumentan el interés total a pagar
- No buscar opciones alternativas de consolidación
¿Son los préstamos de consolidación de deuda siempre la mejor manera de pagar la deuda de tarjetas de crédito?
No siempre es así. Los préstamos para consolidar deuda funcionan mejor si calificas para una tasa de interés más baja y si tienes un ingreso estable para hacer pagos consistentes.
Si tiene un retraso significativo en los pagos, inestabilidad de ingresos o saldos altos y crédito subprime, otros programas de consolidación de deuda pueden ser más realistas para usted.
Cada situación financiera es distinta. La solución correcta es aquella que disminuye los costos totales, se ajusta a su presupuesto y apoya la estabilidad financiera a largo plazo.
¿Mi pago mensual se reducirá si hago una consolidación de deuda?
Puede ser, pero no siempre lo es. Si opta por un préstamo de consolidación, una tasa de interés más baja o un período de pago más largo podrían disminuir su obligación mensual, aunque alargar el plazo podría incrementar el interés total pagado a largo plazo.
Los programas de consolidación de deuda, en cambio, tienden a reducir los pagos mensuales elegibles, con frecuencia un 40% o más, al negociar con los acreedores para obtener términos más favorables. Los resultados varían según las circunstancias individuales.
En cualquier caso, un pago mensual más bajo no debería ir a expensas de costos significativamente más altos a largo plazo.
Ultimas Entradas Publicadas
Las mejores aplicaciones de entrega de comida en Montreal
Asesoramiento financiero para adultos jóvenes.
¿Qué es una cuenta de ahorro libre de impuestos para compradores de vivienda por primera vez?
¿Qué es un buen puntaje de crédito?
9 consejos para ayudarte a pasar esta temporada navideña de manera inteligente
Administrar el costo de vida en Canadá

¿Eres financieramente compatible?
Guía completa para comprar tu primera casa
Ideas de regalos de última hora para todos tus seres queridos