La mayoría de la gente entiende por qué un fondo de emergencia es esencial, pero la idea de construir uno puede ser intimidante. Cuando se trata de equilibrar los gastos diarios, pagar deudas o tus ingresos varían mensualmente, ahorrar incluso una pequeña cantidad puede parecer inalcanzable. Y cuando los consejos financieros empiezan con “ahorra entre tres y seis meses de gastos de manutención”, es fácil desanimarse antes de siquiera comenzar.
Lo cierto es que los fondos de emergencia no se hacen de un día para otro. No son un gran objetivo para atacar de inmediato. Son en cambio una serie de pasos más pequeños que se acumulan con el tiempo. Una vez que descompones el proceso en partes, ahorrar se vuelve algo que parece realista – y algo que puedes comenzar hoy mismo, sin importar tu situación financiera.
Leer mas La nueva mentalidad de crecimiento: la resiliencia y la adaptabilidad definen el liderazgo moderno
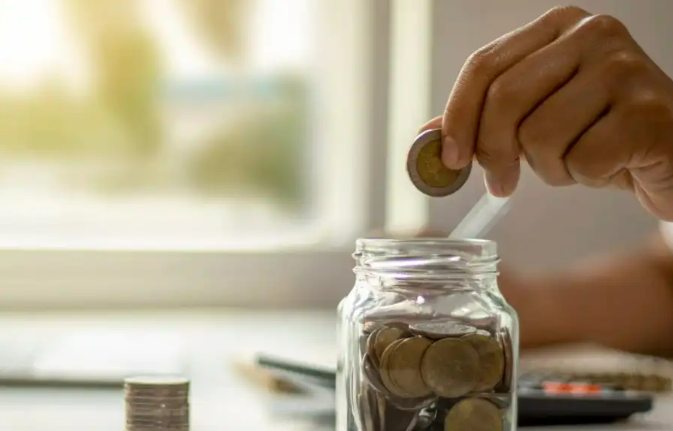
¿Qué es un Fondo de Emergencia y por qué es importante?
La vida está llena de imprevistos económicos: una factura médica inesperada, una reparación de coche que no puede esperar o una semana de salario perdido por estar enfermo. Estas situaciones suceden con más frecuencia de lo que la gente cree, y raramente llegan con mucha antelación.
Leer mas Cómo superar los problemas financieros
Cuando no hay ahorros a los que recurrir, muchos recurren a tarjetas de crédito con altos intereses o préstamos de día de pago como solución rápida. Aunque estas opciones resuelven el problema de manera temporal, pueden crear desafíos aún más grandes, ya que las altas tarifas y los pagos de intereses llenarán su presupuesto durante meses.
Ese es el momento en que brilla tu fondo de emergencia. Si tienes ahorros, podrás superar la barrera financiera y, lo más importante, ¡evitarás alternativas costosas! Y cuando sabes que puedes afrontar las incertidumbres financieras, tu estrés y ansiedad también desaparecen.
Leer mas Cómo empezar una nueva vida en el extranjero en 2026 (Guía paso a paso)
Parte #1: Entendiendo tu Fondo de Emergencia
Cada quien tiene su propia definición del término “fondo de emergencia”. ¿Qué se considera, por ejemplo, una emergencia financiera? Los fondos de emergencia están destinados a cubrir gastos como:
Intentaremos responder brevemente a estas preguntas y ofrecer algunos ejemplos que ayuden a simplificar la idea de ahorrar dinero para posibles contratiempos financieros.
Decida qué es una emergencia.
En cualquier momento la vida te puede lanzar una curva financiera. Sin embargo, no todos los gastos inesperados son emergencias, y no todos necesitan ser cubiertos por tu fondo de emergencia. Una guía sencilla puede ayudarte a tomar decisiones cuando estás bajo presión.
Hazte tres preguntas rápidas:
- ¿Este gasto fue imprevisto?
- ¿Para qué?
- ¿Afecta mi capacidad para trabajar, mantenerme seguro o saludable?
Si la respuesta es afirmativa, tu fondo para emergencias puede ser un buen recurso al que acudir. Si no, podría ser parte de tu presupuesto regular.
Por ejemplo, si decides ir a un concierto con amigos y ya no tienes dinero para pagar tu factura de agua, puedes usar tu fondo de emergencia para cubrir el costo. Pero no es una situación ideal. Por el contrario, deberías reformular tu presupuesto para asegurarte de que asignas el “dinero para diversión” apropiado, o encontrar otras formas de pagar por el evento que no sean tus fondos para emergencias.
Tenga claro para qué está ahorrando
“Gastos de manutención” es un término que puede sonar muy vago, así que define lo que en realidad necesitas durante tu mes difícil. Para la mayoría de las personas, el dinero que tienen para gastos de emergencia es más reducido que el que tienen para gastos cotidianos.
Los elementos esenciales de la común incluyen:
- Pagos de alquiler
- Servicios de utilidades públicas
- Alimentos
- Transporte
- Seguro que
Los artículos como entretenimiento, viajes o servicios de suscripción, no suelen formar parte de un presupuesto de emergencia. Cuando logras recortar tus gastos a lo esencial, el objetivo general de ahorro se vuelve mucho más factible.
Parte #2: Cómo construir tu fondo de emergencia
Entre los gastos diarios, el aumento de los costos y la gestión de la deuda, encontrar espacio para construir un fondo de emergencia a menudo parece imposible. En esta sección, vamos a proporcionar consejos para que empieces, te ayuden a ganar impulso y responder a preguntas comunes.
Comienza con una pequeña capa de seguridad
Entre los gastos diarios, el aumento de los costos y la gestión de la deuda, a menudo parece imposible encontrar espacio para construir un fondo de emergencia. En esta sección vamos a darte algunos consejos para que puedas comenzar, que te ayuden a tomar impulso y también responder algunas preguntas frecuentes.
Incluso un pequeño colchón de seguridad puede ayudarte a evitar tener que recurrir a tarjetas de crédito de alto interés o préstamos de día de pago para gastos urgentes. Y llegar a este primer hito da confianza, que ayuda mucho para continuar.
Decide una cantidad inicial realista
No necesitas ahorrar una cantidad significativa para que tu fondo de emergencia crezca. Las aportaciones pequeñas y constantes suelen funcionar mejor que las grandes y puntuales. La clave para ahorrar es encontrar una cifra que a la vez sea realista y manejable.
Por ejemplo, podrías empezar apartando 5 semanales, $50 cada quincena o 100 al mes. Dependiendo de tu situación financiera, puede ser más o menos – sólo hay que ser realistas. Muchas veces los miembros intentan ahorrar más de lo que pueden controlar y al final terminan agotando su fondo de emergencia antes de que realmente comience.
Configúralo y olvídate
Para mantener un objetivo de ahorro lo más fácil es automatizarlo, como cualquier otro. Si el dinero de tu nómina se va automáticamente a tus ahorros, es una cosa menos en la que pensar o preocuparte. Y pronto, probablemente, ni siquiera recordarás que el dinero se transfiere automáticamente a tus ahorros.
Para poner tus ahorros en piloto automático tienes dos opciones sencillas:
Retención en nómina: Con esta herramienta de la cooperativa de crédito usted puede programar que de cada cheque de pago se transfiera automáticamente a su cuenta de ahorros una cantidad determinada en dólares.
Transferencia automática: Esta herramienta te permite programar transferencias en los días que tú elijas, por ejemplo, el 15 de cada mes. Las transferencias automáticas no están vinculadas a su cheque de pago, a diferencia de las deducciones de nómina.
Una vez que la automatización esté funcionando, tu fondo de emergencia crecerá silenciosamente en segundo plano, ¡sin ningún esfuerzo de tu parte!
Dónde poner tu fondo de emergencia
El truco con un fondo de emergencia es que quieres el dinero cerca en caso de que lo necesites, pero no demasiado cerca, donde podrías ser tentado a gastarlo. Las dos mejores opciones para mantener su fondo de emergencia son una cuenta de ahorros tradicional o una cuenta del mercado monetario.
Cuenta de Ahorro Tradicional: Al comenzar a ahorrar, una cuenta de ahorros es la opción ideal, ya que permite transferir fondos rápidamente según sea necesario y, por lo general, no tiene requisitos de depósito mínimo.
Cuenta del mercado monetario: Cuando su saldo empiece a aumentar, piense en moverlo a una cuenta del mercado monetario. Estas cuentas ofrecen un acceso rápido a sus fondos en caso de emergencia; sin embargo, también generan dividendos o tasas de interés significativamente más altas. Las tasas, además, suelen ser escalonadas, de modo que cuanto más ahorres, más ganancias obtendrás. Es importante tener en cuenta que la mayoría de las cuentas del mercado monetario suelen requerir mantener un saldo mínimo, como $500 o 1,000.
Por lo general, vas a querer mantener tu fondo para emergencias fuera de los Certificados de Participación (más conocidos como Certificados de Depósito). Estas cuentas pueden generarle más intereses, pero si usted retira fondos antes de que venza el certificado es probable que se le apliquen penalizaciones.
Espera usarlo antes de que esté completamente terminado.
Muchos se desaniman cuando tienen que usar sus ahorros de emergencia al principio del proceso, pero para eso son precisamente. Las emergencias no dan espera a que alcances tu meta final, y utilizar tus ahorros no significa que hayas fracasado.
Más bien piensa en ello como tu fondo de emergencia que intervino cuando lo necesité. Cuando pasa la situación, tú vuelves a reconstruirte a tu ritmo. Con el tiempo, ese ciclo de construir-usar-reconstruir se vuelve familiar y mucho menos estresante.
La reconstrucción forma parte natural del proceso.
Cuando empiezas a utilizar el fondo, lo normal es que te resulte mucho más sencillo volver a crearlo. Ahora que tienes la certeza de que puedes hacerlo, repites el proceso de la misma manera que antes, comenzando con pasos pequeños y continuos. Podrías llegar a sentirte más cómodo incluso ahora yendo un poco más allá con tus contribuciones de ahorro, lo que te permitirá reconstruir tu fondo de emergencia más rápido.
La mayoría de los miembros sentirán que después de haber utilizado su fondo de emergencia, lo apreciarán más y se sentirán motivados a reconstruirlo. No existe una línea de tiempo “incorrecta”. Los ahorros de emergencia están diseñados para ir acompañándote en tu vida, no para ir en contra de ella.
Ultimas Entradas Publicadas
Las mejores aplicaciones de entrega de comida en Montreal
Asesoramiento financiero para adultos jóvenes.
¿Qué es una cuenta de ahorro libre de impuestos para compradores de vivienda por primera vez?
¿Qué es un buen puntaje de crédito?
9 consejos para ayudarte a pasar esta temporada navideña de manera inteligente
Administrar el costo de vida en Canadá

¿Eres financieramente compatible?
Guía completa para comprar tu primera casa
Ideas de regalos de última hora para todos tus seres queridos