Puntos importantes a tener en cuenta
- Para poder hacer un presupuesto necesitas saber cuáles son tus ingresos después de pagar impuestos y debes poder llevar un registro de tus gastos.
- Si tus gastos son muy altos en relación a tus ingresos, tendrás que recortar el presupuesto.
- Separa un porcentaje de cada cheque de pago y ponlo en ahorros para que, cuando ocurra un gasto imprevisto, tengas de qué disponer.
- Tu presupuesto tiene que ser realista para que puedas ser capaz de cumplirlo a largo plazo.
Un domingo por la tarde dedicado a la odiosa tarea de hacer un presupuesto puede hacerte ahorrar cientos o incluso miles de dólares en el año.
Leer mas 6 errores con la tarjeta de crédito cuando la recibes por primera vez que casi siempre cometen
El trabajo puede ser aburrido, pero después del impulso inicial, es un plan de vida que puedes utilizar para tomar decisiones financieras saludables y acercarte a tu estilo de vida deseado.
Aquí tienes una guía para principiantes sobre cómo crear un presupuesto, paso a paso.
Leer mas Cómo empezar a ahorrar para emergencias
Cómo elaborar un presupuesto: Guía paso a paso
A medida que vayas construyendo tu presupuesto, necesitarás anotar números y objetivos. Dependiendo de tu preferencia, existen varias formas de hacer esto. Puedes elegir lo tradicional con papel y bolígrafo o recurrir a una hoja de cálculo, una plantilla de presupuesto o una app de presupuestos.
Paso 1: Calcula cuáles son tus ingresos mensuales
Vamos a empezar por tus ingresos. El número importante aquí es tu salario después de los impuestos. Primero debes hacer esto:
Leer mas La nueva mentalidad de crecimiento: la resiliencia y la adaptabilidad definen el liderazgo moderno
Saca tu cheque de pago. Si ganas un salario anual o trabajas el mismo número de horas cada semana, esto debería ser fácil. Mira cuánto ganaste en tu nómina más reciente. Si te pagan dos veces al mes, calcula tu salario neto mensual multiplicando tu salario por dos. Si te pagan semanalmente, multiplica la cantidad por cuatro.
Si sus ingresos son irregulares, calcule su ingreso mensual promedio. Si eres autónomo y tus ingresos son impredecibles o tus ganancias incluyen propinas o comisiones, tus ingresos pueden ser inconsistentes. Averigua cuál ha sido tu salario neto mensual en los últimos seis meses o hasta donde puedas medir. Después, divide la cifra total entre el número de meses y así podrás determinar cuál fue tu ingreso mensual promedio.
Paso dos. Haz el cálculo de tus gastos mensuales básicos.
En este paso debes calcular el total que gastas mensualmente en gastos indispensables. Son los costos inevitables, los que te permiten tener un techo sobre tu cabeza y mantener a tu familia sana y segura.
Algunos de estos gastos, tales como los pagos de alquiler o de seguro médico, serán gastos fijos que permanecerán iguales cada mes. Otros gastos serán variables mensuales. En cuanto a los gastos variables, puedes calcular un promedio tomando como referencia los costos de los últimos seis o incluso 12 meses.
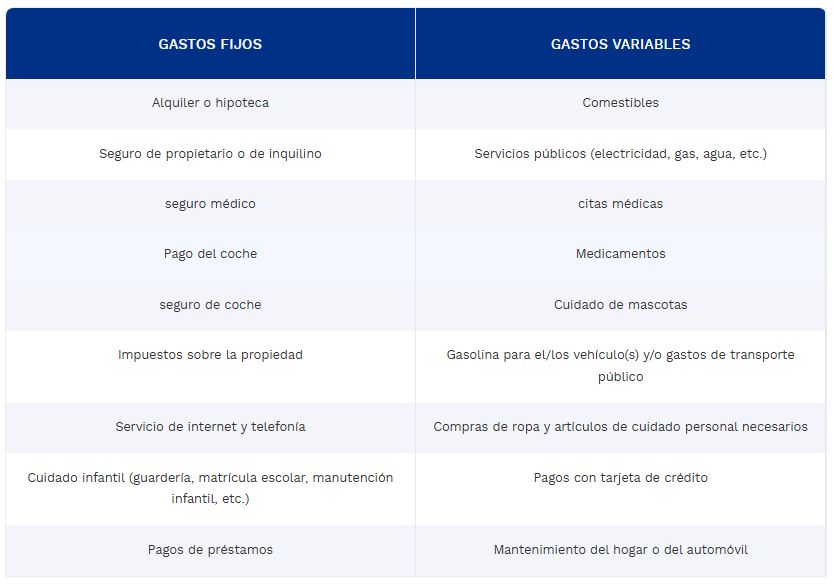
Es posible que usted no tenga todos estos gastos o que tenga otros gastos que no se hayan enumerado anteriormente.
Además, podría haber gastos irregulares que usted debe considerar, dependiendo de sus gastos del año pasado. Puede ver, por ejemplo, que realizó varias reparaciones en su casa durante el año, o que su automóvil tuvo que hacerle mantenimiento dos veces.
Estos gastos pueden no ser mensuales, pero aun así tendrás que calcular un promedio para poder incluirlos en tus gastos fijos.
Paso tres. Planifica tu ahorro
Antes de caer en gastos no necesarios es momento de fijar objetivos de ahorro e incluirlos en tu presupuesto mensual. El ahorro es, demasiado a menudo, una ocurrencia tardía, una posibilidad futura si hay dinero de sobra al final del mes.
Si lo que quieres es ahorrar prioritariamente, tendrás que reservar dinero cada mes antes de utilizarlo para compras opcionales.
Empieza por hacer una lista de tus objetivos financieros. Ten en cuenta estas preguntas:
- ¿Dispones de un fondo de emergencia para cubrir, como mínimo, los gastos de manutención de tres a seis meses?
¿Cuáles deudas tengo y con cuánta agresividad puedo pagarlas? - ¿Tiene metas de ahorro específicas a largo plazo, como la compra de una casa o los estudios universitarios de su hijo?
- ¿Ahorro lo suficiente para mi jubilación? Si no, ¿qué puedo hacer para mejorar esos ahorros?
Calcula, en función de tu situación económica y el tiempo que deseas destinar al ahorro, una cantidad que puedas reservar cada mes para estar más cerca de tus objetivos.
Por ejemplo, si quieres comprar una casa en dos años, calcula cuánto tendrías que ahorrar cada mes para reunir un buen pago inicial. O piensa en cuánto necesitarías en un fondo de emergencia para estar cómodo en caso de una pérdida inesperada de ingresos, y divide eso en ahorros mensuales realistas.
Paso cuarto. Calcula cuánto te cuesta comprar los extras
Este es el momento de hacer cuentas y ver cuánto te has estado gastando en esos gastos no esenciales o discrecionales. Estas son compras que hacen la vida más divertida o más cómoda, pero no son necesarias para mantener a ti y a tu familia seguros y saludables.
Estos costos probablemente cambien cada mes, así que tendrá que calcular promedios para tener una idea de cuánto está gastando en compras no esenciales.
Estos son algunos ejemplos de gastos que son opcionales.
- Comida a domicilio y salir a comer
- Entertainment (movies, concerts, sporting events, etc.)
- Servicios de streaming y otras suscripciones
- Gimnasio y otras suscripciones
- Bienes no necesarios (ropa extra, aparatos, artículos para el hogar, artículos de cuidado personal, etc.)
- Ir de viaje
- Gastos de pasatiempos
- Regalos
Una forma de calcular sus gastos discrecionales, especialmente si paga la mayoría de estos gastos con tarjeta de débito o crédito, es revisar sus estados de cuenta bancarios del último año y sumar todos los gastos no esenciales. Calcula el gasto medio mensual que realizas en este tipo de compras.
Paso cinco. Juega tus gastos contra tus ingresos
Hoy hemos visto cuáles son tus ingresos mensuales promedio y cuáles han sido tus gastos mensuales promedio, tanto los obligatorios como los que son optativos. También has tenido en cuenta tus objetivos de ahorro y la cantidad que te gustaría destinar cada mes para acercarte a esos objetivos.
Este es el momento de sumar tus gastos mensuales, incluyendo gastos necesarios y gastos discrecionales. Para conseguir ese número, debes sumar la cantidad que piensas ahorrar cada mes. Esta es la cantidad total que debes ganar al mes para mantener tu estilo de vida actual y tus objetivos de ahorro.
Compara tus ingresos con lo que quieres gastar y ahorrar. ¿Ganas lo suficiente para cubrir tu plan financiero?
Paso seis. Hacer ajustes
Si sus gastos (junto con su plan de ahorro) superan sus ingresos, ahora es el momento de hacerlos ajustarse. Y si incluso vives por debajo de tus posibilidades, todavía puedes encontrar áreas donde estás gastando más de lo que te gustaría.
Comienza con tus gastos discrecionales para ver dónde puedes hacer recortes sostenibles. El asunto aquí no es quitar todo lo que disfrutas de tu vida, sino hacer ajustes que realmente puedas sostener. Sea realista sobre cómo encontrar maneras de ahorrar dinero en lugar de tratar de hacer un análisis financiero completo.
Ponte preguntas como:
- ¿Necesito realmente cuatro servicios de transmisión, o son suficientes dos?
- ¿Debo continuar pagando por esa membresía al gimnasio que casi no utilizo?
- ¿En vez de pedir comida varias veces a la semana, puedo reservar un tiempo para preparar comidas?
- ¿Puedo comprometerme a comprar menos ropa o a elegir opciones más económicas, como las tiendas de segunda mano?
- ¿Cuánto podría ahorrar mensualmente si empezara a preparar mis lattes en casa?
- ¿Y si, en vez de usar el servicio de viajes compartidos, cogiera un par de veces por semana un transporte público?
Ya que hayas considerado tus gastos no esenciales, pasa a revisar los gastos esenciales, pero variables. Son gastos como los alimentos, los gastos de transporte, cosas que hacen falta pero que no son fijas cada mes.
Por lo general, no hay mucho margen para ajustes en esta categoría, pero si es necesario, puedes hacer algunos recortes. Piensa en tu presupuesto para los alimentos, por ejemplo, y si puedes economizar en los snacks o ir a una tienda de alimentos más económica.
Solo una vez que hayas hecho ajustes a tus gastos opcionales y variables del mes deberías pensar en reducir tus ahorros mensuales. Debe recurrirse a esto cuando no quede otra opción para hacer frente a los gastos básicos.
Paso siete. Vive conforme a tu presupuesto.
Superaste el obstáculo de descubrir cuáles son tus ingresos, tus gastos y dónde puedes hacer cambios. Eso quiere decir que llegó la hora de poner en marcha tu nuevo presupuesto.
Empieza a gastar y ahorrar de acuerdo a tu plan, manteniendo un registro de todo el dinero que entra y sale. Si estás utilizando una app de presupuesto que rastrea tus transacciones, es bastante fácil hacerlo. Si no, tendrás que tomar la iniciativa para prestar atención a dónde estás gastando más de lo que habías pensado.
Recuerda que tu presupuesto es un plan dinámico, no está escrito en piedra. Puedes ir cambiando según tus necesidades vayan cambiando. En definitiva, la clave está en encontrar un punto medio que se te dé bien y que te ayude a tomar decisiones financieras sensatas en el largo plazo.
Consejos para el presupuesto y los próximos pasos
- Busca un método que te sirva. Existen diferentes herramientas de presupuesto, pero también diferentes métodos de presupuesto. Busca aquel que a ti te parezca lógico. A continuación, cubrimos algunos métodos populares.
- Automatiza tus ahorros. Estar ahorrando dinero se siente más difícil cuando lo tienes que hacer de forma manual. Ahorra tiempo automatizando tus ahorros a través de depósitos directos o transferencias recurrentes a una cuenta de ahorros de alto rendimiento o una cuenta de inversión.
- Primero paga la deuda con intereses altos. Dê prioridad a saldar las tarjetas de crédito y otras deudas con altos intereses, tales como los préstamos de día de pago. Si esperas más tiempo tendrás que pagar más intereses.
- Seguimiento a los pagos recurrentes. En el mundo de hoy, lleno de suscripciones, es fácil olvidarse de una aplicación o servicio al que te suscribiste hace meses o incluso años. Busca y cancela los pagos innecesarios, ya sea de forma manual o usando una plataforma como Rocket Money o PocketGuard, que te ayude a identificar y dar de baja los servicios que no necesitas.
- Piensa en las necesidades y los deseos. Nosotros, en ocasiones, confundimos las necesidades con los deseos. Los servicios de transmisión y las salidas a tomar café pueden parecer completamente esenciales, pero es importante recordar que puede valer la pena reducir estos gastos si está tratando de alcanzar otros objetivos financieros.
- No te pases del presupuesto. La preparación de presupuestos no es una tarea que se realiza una sola vez. Para llevar a la práctica bien tu presupuesto tendrás que revisarlo y ajustarlo con frecuencia. Depende de ti si lo haces mensual o trimestralmente, pero asegúrate de revisar tu plan con regularidad.
4 formas y estrategias populares de presupuestar
Presupuesto de cero base
Este sistema de presupuestación requiere que le asignes una tarea a cada uno de los dólares que obtienes. Empiezas con tu salario neto total del mes y asignas cada dólar a las categorías establecidas.
Puedes personalizar tus categorías, pero suelen incluir comestibles, pagos de alquiler o hipoteca, servicios públicos, seguro de salud, costos de auto o transporte y ahorros. Este es el método que utilizan algunas aplicaciones de presupuesto, como EveryDollar y YNAB.
Regla del 50/30/20
La regla 50/30/20 parte del principio de que un 50% de tu salario neto debe ir destinado a las necesidades, un 30% a los deseos y un 20% al ahorro. Algunos encuentran útil ceñirse a esos porcentajes; otros prefieren modificarlos para que se adapten mejor a sus estilos de vida.
Primero págate a ti mismo
El método de pagarle a usted mismo primero no es un método de presupuesto total, pero es una estrategia útil. Significa guardar primero los ahorros y luego utilizar el resto para tus necesidades y gustos del mes.
Si recibes tus cheques de pago por depósito directo, es especialmente sencillo de configurar. Puedes asignar un porcentaje de cada cheque de pago a una cuenta de ahorros, lo que lo convierte en una forma de bajo esfuerzo de ahorrar cada mes y minimizar la tentación de gastar ese dinero.
Sistema de Sobres
Si recibes tus ingresos en efectivo, o prefieres presupuestar con dinero en mano, el sistema de sobres podría ser útil para ti. Deberás marcar cada sobre con una clase de gasto, como alimentos o facturas de servicios públicos.
A continuación, pon en el sobre el dinero que necesitarás para cubrir cada clase de gastos. Si te gusta la idea en teoría, pero no quieres lidiar con efectivo, prueba una aplicación de presupuesto, como Goodbudget, que lleva los sobres a la era digital.
Ultimas Entradas Publicadas
Las mejores aplicaciones de entrega de comida en Montreal
Asesoramiento financiero para adultos jóvenes.
¿Qué es una cuenta de ahorro libre de impuestos para compradores de vivienda por primera vez?
¿Qué es un buen puntaje de crédito?
9 consejos para ayudarte a pasar esta temporada navideña de manera inteligente
Administrar el costo de vida en Canadá

¿Eres financieramente compatible?
Guía completa para comprar tu primera casa
Ideas de regalos de última hora para todos tus seres queridos